
Seguro de Casa en Dallas, TX: Cuánto Cuesta, Qué Cubre y Cómo Contratarlo
Dallas es la ciudad con más granizo del país, y ahí es donde la mayoría de las pólizas fallan. Aquí te explicamos en español cuánto cuesta el seguro de casa en 2026, cómo funciona el deducible de viento y granizo, y cómo contratarlo hoy mismo.
El seguro de casa en Dallas, TX protege tu vivienda, tus pertenencias y tu responsabilidad civil — y en el norte de Texas lo que más importa es cómo está escrito el deducible de viento y granizo y si tu techo se paga a valor de reemplazo o a valor real.
Qué Cubre el Seguro de Casa
Una póliza estándar de seguro de casa en Dallas TX se divide en cuatro protecciones principales. Vale la pena entenderlas porque la mayoría de las familias descubre los límites justo cuando ya es tarde.
Las cuatro protecciones básicas
- Estructura (Dwelling) — la casa en sí: paredes, techo, pisos, sistemas.
- Pertenencias personales — muebles, ropa, electrónicos, electrodomésticos.
- Responsabilidad civil — si alguien se lastima en tu propiedad o tú causas un daño.
- Gastos de vivienda temporal — hotel y comidas si tu casa queda inhabitable.
Lo que normalmente NO cubre
- Inundación — nunca está incluida. Se compra aparte con seguro contra inundaciones, y hay una espera de 30 días.
- Terremoto y movimiento de tierra.
- Falta de mantenimiento — un techo viejo que gotea por desgaste, no por tormenta.
- Plagas, moho por filtración lenta y desgaste normal.
¿Rentas en lugar de ser dueño?
Si vives en un apartamento o casa rentada, lo que necesitas es un seguro de inquilinos (renters) — cuesta mucho menos y protege tus cosas y tu responsabilidad.
Cuánto Cuesta el Seguro de Casa en Dallas en 2026
Dallas está entre las ciudades más caras del país para asegurar una casa, y la razón es una sola: el granizo. Los rangos que estamos viendo en 2026 en el área de Dallas–Fort Worth:
Rangos típicos en Dallas–Fort Worth (2026)
- Casa modesta, techo nuevo — aproximadamente $2,100 a $2,900 al año ($175 a $242 al mes).
- Casa promedio del área — los promedios publicados para Dallas rondan los $5,900 a $6,200 al año.
- Techo de más de 15 años — espera pagar más, o que te ofrezcan solo valor real en el techo.
Lo que más mueve tu precio
- La edad y el material de tu techo — el factor número uno en el norte de Texas.
- El monto de cobertura de estructura — cuánto costaría reconstruir, no cuánto vale en el mercado.
- Tu código postal — el riesgo de granizo cambia bastante dentro del mismo condado.
- El deducible que elijas — el de viento y granizo pesa más que el general.
- Historial de reclamos — dos reclamos en tres años cambian todo.
Septiembre y octubre son el mes de revisar tu póliza
Es cuando terminan de llegar los avisos de renovación después de la temporada de granizo y cuando conviene revisar el techo antes del invierno. Si tu prima subió este año, este es el momento de comparar — no en marzo cuando ya empezó la temporada.
El Deducible de Viento y Granizo: Lo Más Importante
Esta es la parte que más sorpresas causa en Dallas. Tu póliza tiene dos deducibles distintos, no uno.
El deducible general
Una cantidad fija — por ejemplo $1,000 o $2,500. Aplica a incendio, robo, daño por agua interna.
El deducible de viento y granizo
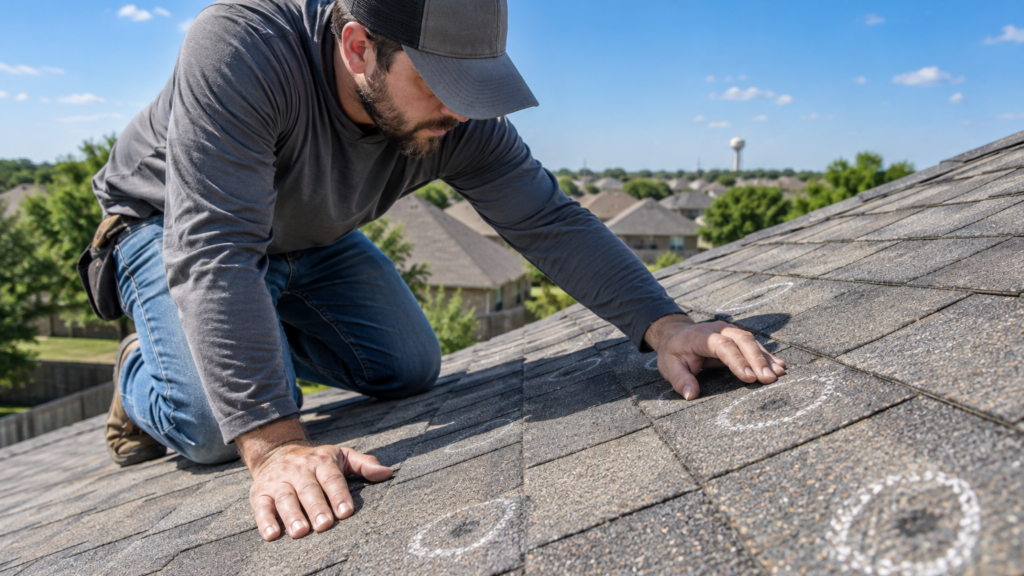
Es un porcentaje del valor asegurado de tu casa, no una cantidad fija. En Texas va del 1% al 5%, y el 2% ya es el estándar. En una casa asegurada por $350,000, un deducible del 2% son $7,000 de tu bolsillo antes de que la aseguranza pague un centavo.
El daño promedio de granizo en el área de Dallas–Fort Worth ronda los $4,250, y un techo completo va de $8,000 a más de $25,000. Con un deducible del 2% o 3%, muchos daños medianos sencillamente nunca llegan a pagarse. Por eso hay que saber exactamente qué porcentaje tiene tu póliza.
Pregunta directa que debes hacer
«¿Cuál es mi deducible de viento y granizo en dólares, no en porcentaje?» Si tu agente no te lo puede decir de inmediato, no sabes cuánto te va a costar la próxima tormenta. Llámanos al (214) 352-1600 y lo revisamos contigo en español.
Tu Techo: Valor de Reemplazo vs. Valor Real
Dos pólizas con el mismo precio pueden pagar cantidades totalmente distintas por el mismo techo. La diferencia está en dos siglas:
✅ RCV — Valor de Reemplazo (Replacement Cost Value)
Paga lo que cuesta poner un techo nuevo hoy, menos tu deducible. Es lo que quieres tener.
⚠️ ACV — Valor Real (Actual Cash Value)
Paga el valor del techo ya depreciado por su edad. Un techo de 18 años puede valer una fracción de lo que cuesta reemplazarlo, y esa diferencia la pagas tú.
Lo que debes saber de tu techo
- Muchas aseguradoras cambian automáticamente a ACV cuando el techo pasa de 15 a 20 años.
- El cambio puede ocurrir en la renovación, sin que te des cuenta — revisa la página de declaraciones.
- Un techo nuevo con material resistente al impacto suele dar descuento y mantener el RCV.
- Si te ofrecen solo ACV, pregunta cuánto costaría una póliza con RCV — a veces la diferencia es menor de lo que parece.
7 Formas Reales de Ahorrar en tu Seguro de Casa
Combina casa y auto
El descuento por pólizas combinadas suele ser el más grande de todos. Pregúntanos por tu seguro de auto al mismo tiempo.
Sube el deducible general
Pasar de $1,000 a $2,500 baja la prima de inmediato — siempre que puedas cubrir esa cantidad si pasa algo.
Instala un techo resistente al impacto
Las tejas clase 3 o 4 dan descuentos reales en Texas y aguantan mucho mejor el granizo.
Alarma, detectores y cerraduras
Sistemas de seguridad y detectores de humo monitoreados reducen la prima.
No hagas reclamos pequeños
Un reclamo de $1,500 puede costarte más en aumentos durante cinco años de lo que recibiste.
Asegura por costo de reconstrucción, no por precio de mercado
Pagar de más por cobertura que nunca vas a usar es un error común.
Compara cada año en la renovación
Las aseguradoras suben precios a clientes fieles. Nosotros cotizamos con varias compañías sin cargos de corretaje.
Cómo Contratar tu Seguro de Casa Hoy en Dallas
El proceso es rápido y lo hacemos completamente en español:
Junta la información de tu casa
Dirección, año de construcción, metros cuadrados, edad del techo y cualquier remodelación reciente.
Cotizamos con varias compañías
Te mostramos las opciones lado a lado, con el deducible de granizo en dólares para que lo entiendas claro.
Eliges y quedas protegido
Activamos tu póliza y te entregamos el comprobante para tu banco o prestamista — empieza tu cotización gratis.
Aceptamos tu identificación
Trabajamos con pasaporte, matrícula consular, ITIN o identificación extranjera. Sin revisión de crédito y sin cargos de corretaje. Visítanos en cualquiera de nuestras tres oficinas en Dallas o llama al (214) 352-1600.
Preguntas Frecuentes
Protege tu casa antes de la próxima tormenta
Cotización gratis con varias compañías, sin revisión de crédito y sin cargos de corretaje. Te atendemos en español.
Cotizar Gratis